10月29日,伊利股份发布2026年三季报。前三季度,公司实现营业总收入938.13亿元,在高基数上同比增长3.59%;核心经营利润达到114亿元,同比增长9.0%。虽然受税费及减值等非经营性因素扰动,归母净利润同比有所下滑,但核心利润增速显著跑赢营收,反映出公司主业底盘依然稳固,经营效率在持续改善。
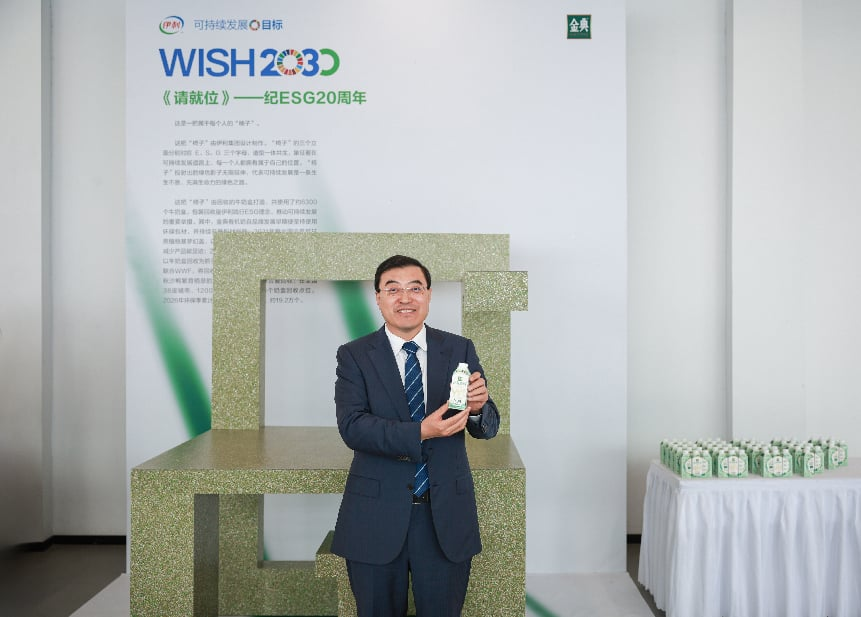
从业务结构来看,三大核心板块的行业头部地位依然牢固。基本盘液体乳业务实现营收557.21亿元,保持稳健复苏节奏;奶粉及奶制品营收达248.23亿元,创下历史新高;冷饮业务营收101.18亿元,连续31年稳居行业第一。双节期间,液奶终端动销有所提速,零食店、会员店等新兴渠道均实现较好增长,为四季度业绩提供了一定支撑。
最受欢迎的配资平台液奶业务的底层渠道变革是本次财报的重点之一。面对消费分级趋势,伊利持续推进“一物一码”全链路数字化体系,通过全流程数据追踪优化渠道库存与产品新鲜度。公司方面表示,当前液奶渠道健康度已达到历史较好水平,厂商互信机制得到重塑。与此同时,产品端配合推出应用“0.09秒超瞬时锁鲜”工艺的“秒鲜”系列及金典“鲜活”系列,试图以供应链效率的提升来强化货架竞争力。
管理层预期,完成动能切换的液奶业务有望在2027年迎来更显著的业绩释放,但这一长期预期仍需后续动销数据验证。
在培育新增长极方面,伊利前瞻布局的精准营养赛道初见成效。前三季度,功能保健食品业务实现翻倍增长,成人营养品“欣活”系列中老年奶粉市占率继续保持第一。公司正推动业务向特医食品、功能保健品等高附加值领域延伸,并将益生菌和蛋白质补充剂列为未来五年的重点品类。
在股东回报层面,伊利同步发布了26.6亿元的中期分红预案,并启动了规模不超过20亿元的回购注销计划。真金白银的投入叠加三季度北向资金的增持,以及高盛等机构上调目标价,在一定程度上体现了资本市场对公司长期价值的认可。
元股证券:ygzq.hk从行业层面来看,伊利这份三季报所处的背景并不轻松。2026年乳制品行业整体仍处于需求偏弱的调整期,尼尔森IQ数据显示,7月、8月乳品全渠道销售增速分别为-9.3%和-5.9%。更深层的变化在于增长逻辑的迁移。传统液态奶的规模扩张空间收窄,头部乳企的增量来源正从“喝奶”向“吃奶”与“功能化”转移。伊利营收和核心利润双增的意义不仅在于经营效率的改善,更在于头部企业在行业从规模扩张转向价值深耕的过渡期中,率先完成了渠道能力与品类结构的适配:液奶基本盘的渠道健康度修复,为周期回暖时的业绩弹性储备了条件;精准营养与深加工的前瞻布局,则试图在液态奶之外打开新的增长维度。这些布局的成效尚需时间验证,但方向与行业结构性机会的指向是一致的。
南方+记者 周中雨技术指标
优配网提示:本文来自互联网,不代表本网站观点。